
Tillögur að einfaldari skattalegri umgjörð íþróttastarfs
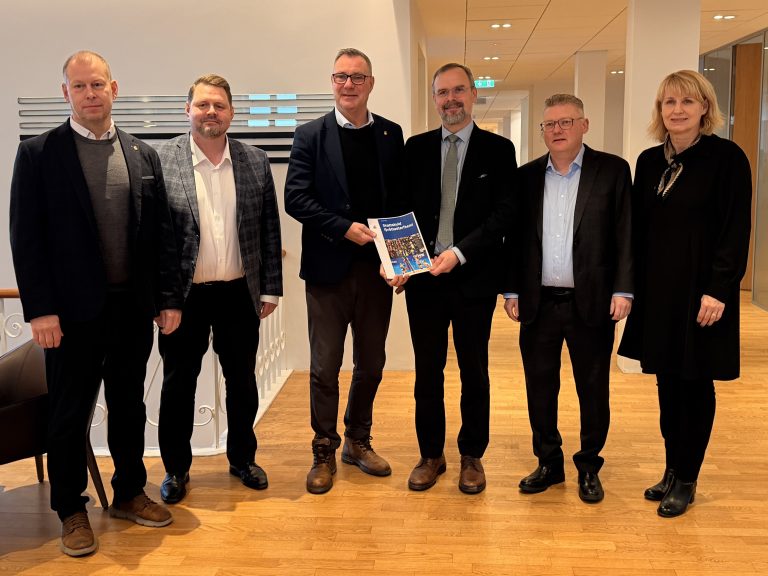
Starfshópur sem fjármála- og efnahagsráðherra skipaði hefur skilað skýrslu með tillögum um að skýra og einfalda skattalega umgjörð íþróttahreyfingarinnar. Hópnum var falið að fara yfir skattaleg réttindi og skyldur þeirra sem standa að íþróttastarfi og meta hvaða leiðir væru færar til að efla skilvirkni, gagnsæi og jafnræði í skattskilum íþróttafélaga.
Íþróttir skipta miklu fyrir lýðheilsu, tómstundastarf almennings og forvarnastarf barna og ungmenna. Þar sem íþróttafélög eru almennt rekin til almannaheilla og byggja að stórum hluta á starfi sjálfboðaliða taldi starfshópurinn mikilvægt að regluverkið væri bæði einfalt og fyrirsjáanlegt.
Helstu tillögur starfshópsins:
- Einfaldari framtalsskil. Skattalegt hagræði einstaklinga og ungmenna sem afla takmarkaðra tekna af tilfallandi störfum tengdum íþróttastarfi verði fest í sessi. Þau sem eru með tekjur undir ákveðnu árlegu marki sæti einfaldara fyrirkomulagi við framtalsskil.
- Skýrari undanþágur frá virðisaukaskatti. Undanþágurnar verði afmarkaðar betur og nái til fleiri þátta íþróttastarfs. Meðal annars verði formfest að skipulagt starf í hugaríþróttum (skák og bridds) og rafíþróttum falli undir þær, auk æfingagjalda, mótsgjalda og leigu á sérútbúinni aðstöðu.
- Aðstaða og búnaður. Íþróttamannvirki, önnur sérútbúin aðstaða og sá búnaður sem telst eðlilegur hluti af íþróttastarfi verði skilgreind skýrar. Til að mynda greiði íþróttafélög ekki virðisaukaskatt af leigu þótt aðstaðan sé í húsnæði sem er ekki formlega skráð sem íþróttamannvirki. Einnig verði tekin af tvímæli um að afnot af nauðsynlegum íþrótta- og aðstöðubúnaði teljist ekki skattskyld lausafjárleiga.
- Barnamót. Mótsgjafir á barnamótum skerði ekki skattfrelsi þátttökugjalda eða aðgangseyris.
- Styrkir, kostun og auglýsingar. Reglur geri skýrari greinarmun á styrkjum til íþróttafélaga, sem eru ekki skattskyldir, og greiðslum fyrir auglýsinga- eða kynningarþjónustu. Þá verði heimilt, að uppfylltum ákveðnum skilyrðum, að skipta greiðslum sem fela bæði í sér stuðning og mótframlag annars vegar í óskattskyldan styrk og hins vegar í skattskylda þjónustu. Þannig leggist virðisaukaskattur ekki á alla greiðsluna.
- Fræðsla og samstarf. Skatturinn og ÍSÍ verði í reglubundnu og markvissu samstarfi um fræðslu til íþróttafélaga um skattamál, bókhald og skattskil. Markmiðið er að efla þekkingu innan hreyfingarinnar og styðja við rétta framkvæmd reglna.
Tillögurnar bætast við úrbætur sem tóku gildi í byrjun árs, meðal annars hækkun frítekjumarks barna úr 180.000 kr. í 300.000 kr.
Formaður starfshópsins var Helga Jónsdóttir, skrifstofustjóri skrifstofu skattamála í fjármála- og efnahagsráðuneytinu. Aðrir í hópnum voru Hlynur Ingason og Ingibjörg Helga Helgadóttir, sérfræðingar á skrifstofu skattamála. Fyrir hönd ÍSÍ sátu Jón Steindór Árnason og Jónas Gestur Jónasson. Edda María Sveinsdóttir, sérfræðingur á skrifstofu skattamála, bættist í hópinn í mars 2026. Hópurinn hafði til hliðsjónar leiðbeiningar Skattsins um skattskyldu íþróttastarfsemi og skoðaði framkvæmdina á hinum Norðurlöndunum.
Nánar má lesa um málið á vef Stjórnarráðsins þar sem skýrsluna sjálfa er einnig að finna.
Á aðalmyndinni eru, frá vinstri, Andri Stefánsson framkvæmdastjóri ÍSÍ, Hlynur Ingason, Willum Þór Þórsson forseti ÍSÍ, Daði Már Kristófersson fjármála- og efnahagsráðherra, Jónas Gestur Jónasson og Ingibjörg Helga Helgadóttir.
